
Investir 60 % au lieu de 80 % de son épargne disponible en actions peut coûter plus de 180 000 € sur 30 ans, pour un capital de 100 000 €.
La plupart des investisseurs passent des heures à choisir quelles actions acheter. Presque aucun ne se demande combien mettre en actions. On garde « un peu de côté, au cas où », au doigt mouillé.
Ce réflexe semble prudent. Il a pourtant un prix, invisible parce qu’il ne se voit jamais sur un relevé : c’est l’argent que vous n’avez pas gagné.
Les hypothèses du calcul
On compare deux investisseurs identiques, qui ne diffèrent que par leur allocation : l’un place 60 % de son capital en actions, l’autre 80 %. Les 20 % d’écart restent « en sécurité » chez le premier.
- Rendement annuel des actions : 8 %, une hypothèse volontairement modeste, intérêts réinvestis.
- Partie sécurisée : rendement compté à zéro, pour isoler l’effet de l’allocation.
- Horizons : 10, 20 et 30 ans.
- Trois capitaux de départ : 100 000 €, 10 000 € et 1 000 €.
Ces chiffres illustrent un mécanisme, pas une promesse : les rendements passés ne préjugent pas des rendements futurs, et un placement en actions peut perdre de la valeur.
Sur 100 000 € : plus de 180 000 € d’écart
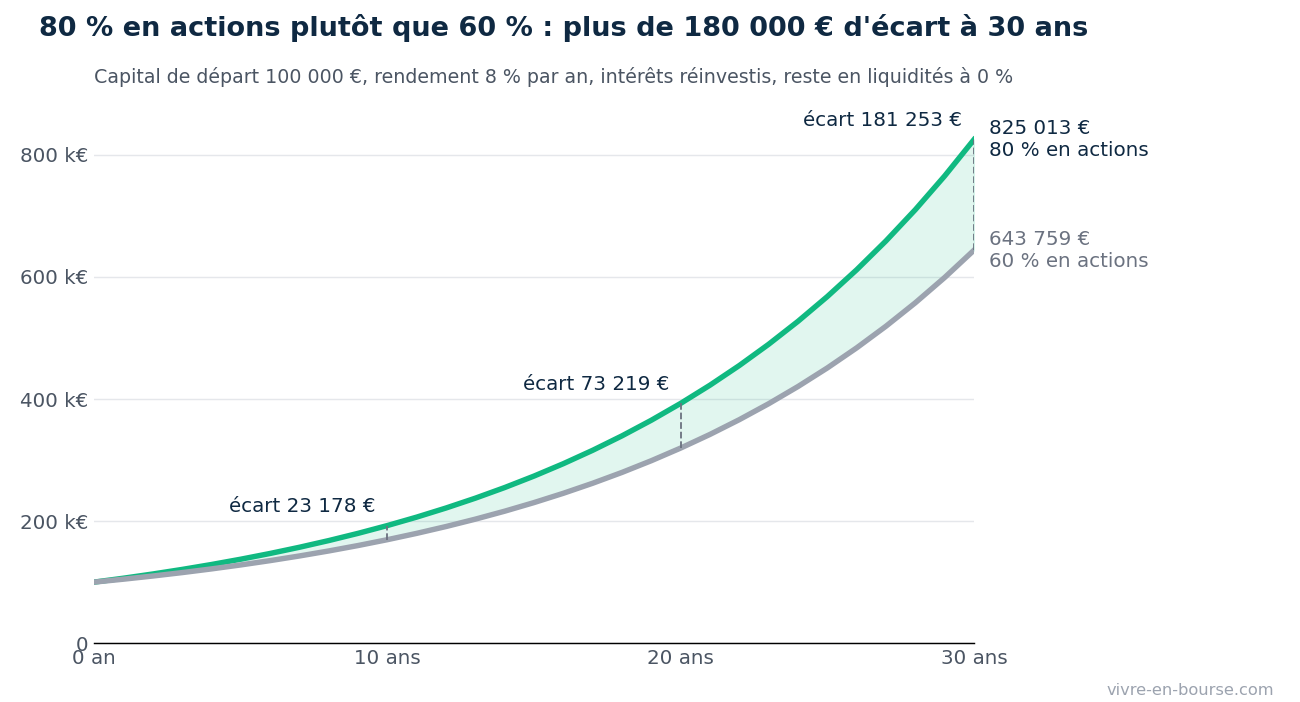
Les 20 000 € laissés de côté ne rapportent rien. Investis, ils auraient produit 8 % par an, puis des gains sur ces gains. À 8 %, une somme double environ tous les neuf ans : au bout de 30 ans, l’écart représente neuf fois le montant laissé de côté.
Aucune mauvaise action choisie, aucun krach subi : une simple décision d’allocation, prise une fois, sans y penser.
Sur 10 000 € : déjà plusieurs milliers d’euros en jeu
Avec 10 000 €, la différence entre 60 % et 80 % ne porte que sur 2 000 €. Pourtant, voici ce que deviennent ces 2 000 € selon qu’on les garde de côté ou qu’on les investit à 8 % par an :
| Horizon | 2 000 € gardés de côté | 2 000 € investis à 8 % | Gains manqués |
|---|---|---|---|
| 10 ans | 2 000 € | 4 318 € | 2 318 € |
| 20 ans | 2 000 € | 9 322 € | 7 322 € |
| 30 ans | 2 000 € | 20 125 € | 18 125 € |
Même sur un petit capital, l’enjeu d’une allocation bien calibrée dépasse de loin le prix d’un outil pour la définir.
Sur 1 000 € : accumuler d’abord, se projeter dès maintenant
Avec 1 000 € dont vous n’avez pas besoin, la réponse est simple : tout investir. L’écart entre 60 % et 80 % ne porte que sur 200 €, soit environ 1 800 € d’écart au bout de 30 ans.
À ce stade, la priorité est d’accumuler : alimenter son portefeuille mois après mois. Plus le capital grandit, plus la question de l’allocation pèse lourd.
Mais savoir où l’on va sert dès le premier euro. Quel complément de revenu viserez-vous un jour ? Quel capital faudra-t-il pour votre retraite ? Se poser ces questions maintenant donne un cap à l’effort d’épargne, et c’est exactement ce que Compas aide à formuler.
Ce que vos enfants paieront de ne pas savoir
Combien vous coûte de ne pas savoir ? Les chiffres ci-dessus répondent. La question suivante est plus lourde : combien cela coûtera-t-il à vos enfants de ne pas savoir ?
Savoir calibrer son épargne selon ses projets est une compétence qui se transmet, comme une bonne habitude. Un outil accessible à vie se réutilise à chaque nouveau projet, et peut servir à vos enfants quand viendra leur tour.
Le même achat profite alors à deux générations. Et ce que vous leur transmettez vaut davantage qu’un capital : la capacité de le faire fructifier.
Calibrer juste, pas toujours plus
Ce calcul ne dit pas qu’il faut tout mettre en actions. Plus d’actions, c’est aussi plus de volatilité : un capital investi à 80 % baissera davantage lors d’un krach qu’un capital investi à 60 %.
Le bon pourcentage dépend de chaque projet : son horizon, son montant, la date à laquelle l’argent sera nécessaire. L’apport pour un achat immobilier dans deux ans n’appelle pas la même réponse que la retraite dans vingt-cinq ans.
L’erreur coûteuse n’est donc pas d’être prudent. C’est d’être prudent par défaut, sans l’avoir décidé.
Compas : la bonne part d’actions, projet par projet
Compas répond à la question qu’on ne se pose pas : pour chacun de vos projets, quelle part de votre épargne placer en actions. Il vous aide aussi à vous projeter, en chiffrant l’objectif que vous visez.
L’accès est à vie : vous le ressortez à chaque fois que vos projets changent, et vous pouvez le transmettre.
Si vous pensez que la formation coûte cher, essayez l’ignorance. Face aux milliers, voire aux dizaines de milliers d’euros en jeu, la vraie question n’est pas « pourquoi ça coûte si cher ? », mais « combien me coûte de m’en passer ? »
Questions fréquentes
Quelle part de son épargne placer en actions ?
Cela dépend de chaque projet : son horizon, son montant et la date à laquelle l’argent sera nécessaire. Une épargne de long terme, comme la retraite dans vingt ans, peut supporter une part d’actions élevée. Un apport immobilier prévu dans deux ans demande une part beaucoup plus faible.
Combien coûte une épargne trop prudente sur 30 ans ?
Avec 100 000 € et un rendement des actions de 8 % par an, placer 60 % en actions au lieu de 80 % laisse environ 181 000 € d’écart au bout de 30 ans. Ce montant ne figure sur aucun relevé : c’est un gain manqué.
Pourquoi l’écart grandit-il autant avec le temps ?
À cause des intérêts composés : les gains produisent à leur tour des gains. À 8 % par an, une somme double environ tous les neuf ans et est multipliée par dix en 30 ans.
Faut-il tout placer en actions pour gagner plus ?
Non. Plus d’actions signifie aussi plus de volatilité : un portefeuille à 80 % en actions baisse davantage lors d’un krach. L’argent nécessaire à court terme doit rester à l’abri.
Avec un petit capital, l’allocation compte-t-elle ?
Moins que l’effort d’épargne. Sur 1 000 €, l’écart entre 60 % et 80 % en actions représente environ 1 800 € en 30 ans. La priorité est d’alimenter son portefeuille régulièrement, en se fixant un objectif dès le départ.
⚠️ Ces chiffres illustrent un mécanisme, pas une promesse : les rendements passés ne préjugent pas des rendements futurs, et un placement en actions peut perdre de la valeur. Les informations présentées dans cet article ne constituent pas des conseils en investissement.
Cet article a été rédigé avec l’assistance d’outils d’intelligence artificielle, sous supervision et relecture de Laurent Vinatier.
Laisser un commentaire