
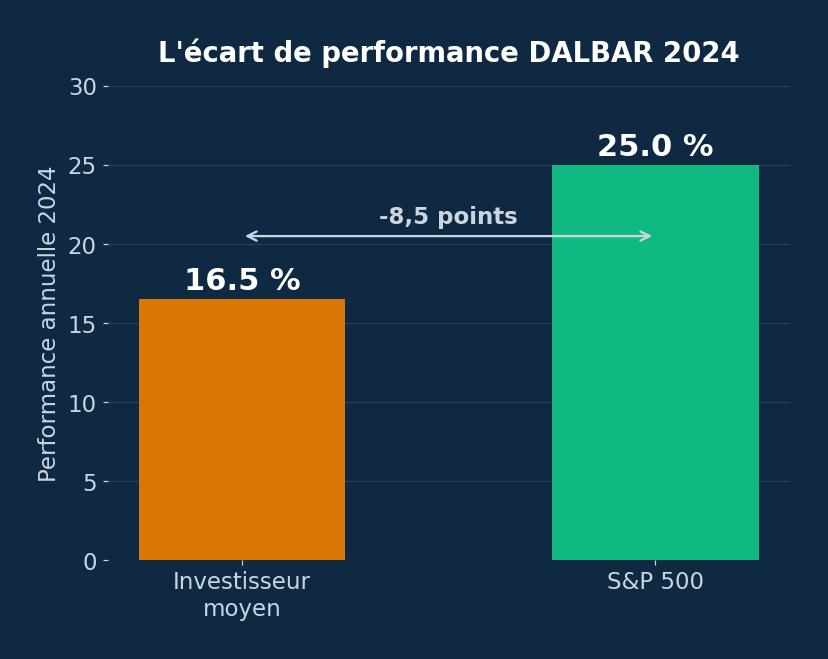
L’étude DALBAR 2025 est sans appel : l’investisseur moyen a sous-performé le S&P 500 de 8,5 points en 2024 (16,5 % contre 25 %). La bourse n’est pas en cause. Ce sont les décisions prises sous l’influence de biais cognitifs — des raccourcis mentaux automatiques qui déforment le jugement et poussent à acheter au mauvais moment, à vendre au pire, ou à ne rien faire quand il faudrait agir.
La finance comportementale, fondée par Daniel Kahneman et Amos Tversky (Prix Nobel 2002), a répertorié des dizaines de ces biais. En voici les cinq plus coûteux pour l’investisseur particulier — et surtout, comment les neutraliser.
1. Le biais de surconfiance
La surconfiance pousse à surestimer ses compétences d’analyste et à sous-estimer le risque. Ses symptômes sont caractéristiques : trop de transactions (chaque trade semble « évident »), portefeuille peu diversifié (concentration sur ses « meilleures idées »), et une performance réelle systématiquement inférieure à la performance imaginée.
Comment le contrer : tenez un journal de trading. Notez le raisonnement de chaque décision avant de l’exécuter, puis comparez avec le résultat six mois plus tard. La confrontation entre prédictions et réalité est le meilleur antidote à la surconfiance.
2. Le biais d’ancrage
L’ancrage, c’est quand le prix auquel vous avez acheté un titre devient votre référence absolue. Vous refusez de vendre une action en perte parce qu’elle « devrait revenir à votre prix de revient », ou vous évitez d’acheter une valeur qui a monté parce qu’elle vous semble « trop chère » par rapport à son cours il y a un an.
Comment le contrer : posez-vous toujours cette question avant de décider : si je ne possédais pas ce titre aujourd’hui et qu’il me fallait décider d’acheter ou non à ce prix, que ferais-je ? Votre prix d’achat n’a aucune importance pour le marché — il n’en a aucune non plus pour votre décision future.
3. L’aversion à la perte
Kahneman et Tversky ont démontré que la douleur d’une perte est psychologiquement deux fois plus intense que le plaisir d’un gain équivalent. Ce biais produit deux comportements opposés et tous deux destructeurs : couper trop vite ses gains (pour « sécuriser ») et laisser courir ses pertes (en espérant un rebond).
Comment le contrer : définissez vos règles de sortie avant d’entrer en position. Un stop-loss à -8 % ou un objectif de cours à +25 % posés à froid, sans pression émotionnelle, sont bien plus fiables qu’une décision prise en temps réel face à un écran rouge.
Les règles mécaniques ne remplacent pas l’intelligence — elles la protègent des émotions.
4. Le comportement moutonnier
L’instinct de meute est profondément ancré. En bourse, il se traduit par l’achat de valeurs qui ont déjà beaucoup monté (parce que « tout le monde en parle ») et la vente panique lors d’un krach (parce que « tout le monde vend »). Ce biais est amplifié par les réseaux sociaux et les chaînes YouTube financières qui créent un sentiment d’urgence permanent.
Comment le contrer : inversez le réflexe. Demandez-vous pourquoi tout le monde semble d’accord — en bourse, le consensus est rarement une opportunité. Les grandes opportunités naissent dans l’inconfort, pas dans l’euphorie collective.
5. Le biais de disponibilité
Le cerveau accorde une importance démesurée aux événements récents et mémorables. Un krach vécu il y a deux ans rend « évident » que la bourse est dangereuse. Une année de hausse continue rend « évident » que ça ne peut que monter. Dans les deux cas, l’évaluation du risque réel est biaisée par le dernier souvenir fort.
Comment le contrer : ancrez vos décisions dans des données longues, pas dans des événements récents. L’historique du S&P 500 sur 100 ans donne une perspective que les six derniers mois de volatilité ne peuvent pas offrir.
Le système antidote : trois règles pratiques
Connaître ses biais ne suffit pas — la prise de conscience seule n’empêche pas de les subir. Ce qui fonctionne, c’est un système :
- La règle des 24 heures : aucune décision prise sous l’effet d’une émotion forte (panique, euphorie) n’est exécutée dans la journée. Dormez dessus.
- La checklist pré-décision : avant chaque transaction, une liste de 5 à 7 questions à se poser par écrit. Si vous ne pouvez pas répondre à toutes, vous n’achetez pas.
- Le pré-mortem : avant d’investir, imaginez que dans un an, ce placement a échoué. Qu’est-ce qui a causé l’échec ? Cet exercice force à voir les risques réels, pas ceux qu’on a envie de voir.
Questions fréquentes
Qu’est-ce qu’un biais cognitif en investissement ?
Un biais cognitif est un raccourci mental automatique qui déforme le jugement. En investissement, il pousse à prendre des décisions irrationnelles : acheter une action parce qu’elle a monté (biais moutonnier), refuser de vendre à perte (aversion à la perte), ou surestimer sa propre capacité à prévoir les marchés (surconfiance). Ces biais sont universels — même les professionnels y sont soumis.
Peut-on vraiment se débarrasser de ses biais cognitifs ?
Non — les biais cognitifs sont câblés dans le cerveau humain et ne disparaissent pas avec la connaissance. En revanche, on peut les neutraliser avec des systèmes de décision mécaniques : règles écrites à l’avance, checklists, journaux de trading, délais de réflexion obligatoires. L’objectif n’est pas d’éliminer l’émotion mais de la mettre hors circuit au moment de la décision.
Quel est le biais cognitif le plus coûteux pour un investisseur ?
L’aversion à la perte est généralement identifiée comme le plus destructeur. Elle pousse à conserver des positions perdantes bien trop longtemps (en espérant un rebond qui ne vient pas) et à couper trop vite ses positions gagnantes (pour « sécuriser » le gain). Ce double réflexe — laisser courir les pertes, couper les gains — est l’une des causes principales de sous-performance des investisseurs individuels.
Comment le journal de trading aide-t-il à surmonter les biais ?
Le journal de trading fonctionne comme un miroir objectif. En notant le raisonnement de chaque décision avant de l’exécuter, puis en comparant avec le résultat réel, l’investisseur identifie ses schémas d’erreur répétitifs. La surconfiance, par exemple, se révèle rapidement : si vous pensez avoir raison 8 fois sur 10 mais que vos notes montrent un taux de réussite de 5 sur 10, les chiffres parlent d’eux-mêmes.
Le biais de surconfiance touche-t-il aussi les investisseurs expérimentés ?
Oui, et parfois davantage. Une longue série de succès renforce la conviction d’avoir un « talent » particulier, alors qu’une partie de la performance est souvent due à un marché haussier favorable. Les études en finance comportementale montrent que l’expérience réduit certains biais (le manque de connaissance) mais en aggrave d’autres (la surconfiance et le biais de confirmation).
C’est quoi l’étude DALBAR citée dans cet article ?
DALBAR est une société américaine de recherche en services financiers qui publie chaque année le QAIB (Quantitative Analysis of Investor Behavior). Cette étude compare les rendements réellement obtenus par les investisseurs particuliers avec les rendements des indices de marché sur la même période. Le résultat est constant depuis 30 ans : l’investisseur moyen sous-performe significativement le marché — non pas à cause des frais ou de mauvais fonds, mais à cause de ses comportements. Il vend en période de baisse, rachète après les hausses, change de fonds au mauvais moment. Le QAIB 2025 chiffre cet écart à 8,5 points sur l’année 2024 (16,5 % pour l’investisseur moyen contre 25 % pour le S&P 500). C’est la référence académique la plus citée pour démontrer le coût réel des biais comportementaux.
Sources et références
- DALBAR, Quantitative Analysis of Investor Behavior 2025 — mesure annuelle de l’écart de performance entre investisseurs individuels et indices de marché.
- Kahneman, D. & Tversky, A. (1979), Prospect Theory: An Analysis of Decision under Risk, Econometrica — article fondateur sur l’aversion à la perte (Prix Nobel d’économie 2002 attribué à Kahneman).
- Kahneman, D. (2011), Thinking, Fast and Slow — synthèse grand public des travaux sur les biais cognitifs et les deux systèmes de pensée.
Cet article a un objectif exclusivement pédagogique. Il ne constitue pas un conseil en investissement. Les biais décrits sont documentés par la recherche académique en finance comportementale ; leur impact sur un portefeuille individuel dépend de nombreux facteurs personnels.
Cet article a été rédigé avec l’assistance d’outils d’intelligence artificielle, sous supervision et relecture de Laurent Vinatier.
Laisser un commentaire