
Voici un paradoxe que peu d’investisseurs intègrent vraiment : une stratégie dont le taux de réussite est supérieur à 50 % peut tout de même conduire à la ruine totale. Ce n’est pas une question de performance — c’est une question de taille de positions. Le risque de ruine mesure précisément cette probabilité : celle de perdre l’intégralité de son capital en appliquant une stratégie de façon répétée.
Comprendre et calculer ce risque, c’est comprendre pourquoi les professionnels du trading parlent de gestion du risque avant de parler de stratégie. Sans money management, même le meilleur signal d’entrée ne sert à rien.
Les trois variables qui déterminent le risque de ruine
Le risque de ruine dépend de trois paramètres, et d’eux seuls :
- Le taux de réussite (W) : la proportion de trades ou d’investissements gagnants sur votre historique réel. Pas espéré — réel.
- Le ratio risque/rendement (R/R) : combien vous gagnez en moyenne sur un trade gagnant pour chaque unité risquée. Un ratio de 1:2 signifie que vous gagnez 2 € pour chaque 1 € perdu.
- Le pourcentage du capital risqué par position (f) : la fraction de votre portefeuille mise en jeu sur chaque décision.
C’est la combinaison de ces trois variables qui détermine si vous avez un avantage statistique (un « edge ») et si cet avantage est suffisant pour survivre à une série de pertes — inévitable dans toute stratégie.
La formule du risque de ruine
La formule simplifiée la plus utilisée est la suivante :
ROR = ((1 − E) / (1 + E)) ^ (1/f)
Où :
- E est votre edge :
E = (W × R/R) − (1 − W) - f est la fraction du capital risquée par trade
Un edge positif signifie que votre stratégie est mathématiquement profitable sur le long terme. Un edge négatif ou nul signifie que le risque de ruine est de 100 % — quelle que soit la taille de vos positions.
Exemple concret : la même stratégie, deux destins
Prenons une stratégie avec un taux de réussite de 55 % et un ratio R/R de 1:1,5 (on risque 1 pour gagner 1,5).
L’edge est : E = (0,55 × 1,5) − 0,45 = 0,825 − 0,45 = 0,375. La stratégie est profitable.
| Capital risqué par trade (f) | Risque de ruine (ROR) | Verdict |
|---|---|---|
| 2 % | ≈ 0,000 % | Pratiquement nul |
| 5 % | ≈ 0,01 % | Négligeable |
| 10 % | ≈ 0,1 % | Faible mais réel |
| 20 % | ≈ 1,9 % | Significatif |
| 50 % | ≈ 18 % | Dangereux |
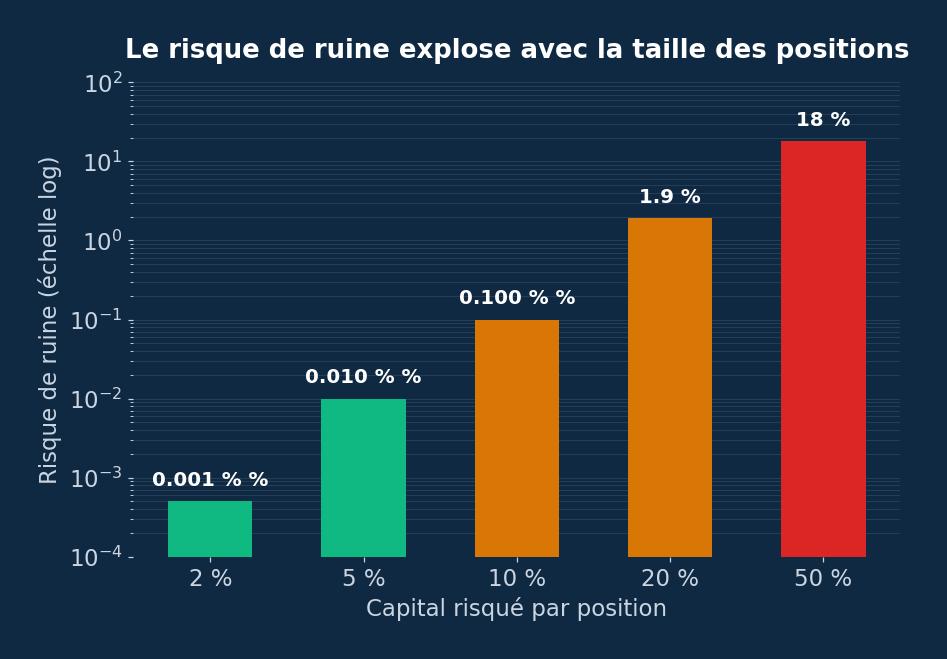
La stratégie est identique. Seule la taille des positions change. Et avec 50 % du capital risqué par trade, une stratégie gagnante devient dangereuse — 1 chance sur 5 de tout perdre.
Le marché ne vous ruine pas. C’est la taille de vos positions qui le fait.
Le critère de Kelly : la taille de position optimale
Le critère de Kelly donne la fraction théoriquement optimale du capital à risquer pour maximiser la croissance du portefeuille sur le long terme, sans risque de ruine :
Kelly % = (W × (R/R + 1) − 1) / R/R
Avec notre exemple (W = 55 %, R/R = 1,5) :
Kelly % = (0,55 × 2,5 − 1) / 1,5 = (1,375 − 1) / 1,5 = 0,375 / 1,5 = 25 %
Kelly suggère de risquer 25 % du capital par trade. En pratique, ce chiffre est théorique et très agressif — il suppose que votre estimation du taux de réussite est parfaitement juste, ce qui n’est jamais le cas en conditions réelles.
Le demi-Kelly : la version prudente
La règle pratique adoptée par la plupart des professionnels est le demi-Kelly : risquer la moitié de ce que Kelly recommande. Dans notre exemple, cela donne 12,5 %. Le demi-Kelly réduit la croissance théorique d’environ 25 %, mais divise par deux la volatilité du portefeuille et offre une marge d’erreur en cas de surestimation de l’edge.
Les règles pratiques à retenir
- Pour un investisseur débutant : ne jamais risquer plus de 1 à 2 % du capital par position. C’est strict, mais ça permet d’apprendre sans se ruiner.
- Connaître son edge avant de calculer ses positions : sans historique réel sur au moins 50 à 100 trades, l’edge est une hypothèse, pas une certitude.
- Ne pas confondre risque et perte totale : risquer 2 % d’un portefeuille de 10 000 € signifie accepter une perte maximale de 200 € sur ce trade — pas perdre 200 € à coup sûr.
- Réévaluer régulièrement : un edge qui fonctionne en bull market peut disparaître en bear market. Recalculez votre taux de réussite sur des périodes récentes.
Questions fréquentes
Qu’est-ce que le risque de ruine en bourse ?
Le risque de ruine est la probabilité mathématique qu’un investisseur perde l’intégralité de son capital en appliquant une stratégie de façon répétée. Il dépend de trois variables : le taux de réussite des positions, le ratio risque/rendement, et le pourcentage du capital risqué à chaque fois. Une stratégie gagnante peut avoir un risque de ruine élevé si les positions sont surdimensionnées.
Comment calculer son edge en trading ou investissement ?
L’edge se calcule ainsi : E = (taux de réussite × ratio R/R) − taux d’échec. Par exemple, 55 % de trades gagnants avec un ratio R/R de 1,5 donne un edge de 0,375. Un edge positif signifie que la stratégie est mathématiquement profitable sur un grand nombre de répétitions. Un edge nul ou négatif garantit la ruine à terme, quelle que soit la gestion du risque.
Combien risquer par position pour éviter la ruine ?
La règle des 1 à 2 % est le standard pour les investisseurs particuliers : ne jamais risquer plus de 1 à 2 % du capital total sur une seule position. Avec cette règle, il faudrait enchaîner 50 à 100 pertes consécutives pour perdre la moitié du capital — ce qui est statistiquement quasi impossible avec une stratégie ayant un edge positif.
Le critère de Kelly est-il applicable pour un investisseur particulier ?
Le critère de Kelly donne la taille de position théoriquement optimale, mais il exige de connaître son taux de réussite avec précision — ce qui nécessite un historique d’au moins 50 à 100 décisions documentées. Pour un investisseur débutant, le demi-Kelly (la moitié de ce que Kelly recommande) est plus prudent. En pratique, la plupart des gestionnaires professionnels utilisent des fractions encore plus faibles.
Le risque de ruine s’applique-t-il aussi à l’investissement long terme en ETF ?
Le risque de ruine classique est surtout pertinent pour le trading actif. Pour un investisseur long terme en ETF diversifiés, le risque de ruine mathématique est quasi nul (car le marché actions n’a jamais atteint zéro sur le long terme et le portefeuille est très diversifié). En revanche, le concept reste utile pour éviter de trop se concentrer sur un seul titre ou secteur.
Cet article a un objectif exclusivement pédagogique. Les formules présentées sont des modèles mathématiques simplifiés ; les marchés financiers réels comportent des facteurs (corrélations, queues de distribution) que ces formules ne capturent pas intégralement. Cet article ne constitue pas un conseil en investissement ou en trading.
Cet article a été rédigé avec l’assistance d’outils d’intelligence artificielle, sous supervision et relecture de Laurent Vinatier.
Laisser un commentaire