
500 euros. C’est la somme avec laquelle beaucoup d’investisseurs particuliers commencent — parfois parce que c’est tout ce qu’ils peuvent mettre de côté, parfois parce qu’ils veulent tester avant d’aller plus loin. La bonne nouvelle : 500 euros, c’est amplement suffisant pour démarrer correctement. La mauvaise : beaucoup de gens les perdent parce qu’ils commencent mal.
Voici une méthode structurée, pas une promesse de gains rapides.
Étape 1 : choisir la bonne enveloppe
Avant de choisir un seul titre ou ETF, vous choisissez le « contenant » dans lequel vous allez investir. Pour un débutant avec 500 euros et un horizon long terme, le PEA (Plan d’Épargne en Actions) est quasi systématiquement le meilleur choix.
Pourquoi le PEA :
- Fiscalité avantageuse après 5 ans : vos gains sont exonérés d’impôt sur le revenu — seuls les prélèvements sociaux (18,6 % en 2026) s’appliquent, contre 31,4 % dans un compte-titres ordinaire.
- Il encourage le long terme : les retraits avant 5 ans entraînent la clôture du plan, ce qui dissuade de céder aux impulsions de court terme.
- Plafond de versement de 150 000 € : largement suffisant pour les premières années.
Le compte-titres ordinaire (CTO) reste utile pour les investissements hors zone européenne (actions américaines, ETF non éligibles PEA) mais n’est pas l’enveloppe de départ recommandée.
Étape 2 : choisir un courtier adapté aux petits montants
Les frais de courtage ont un impact disproportionné sur les petits portefeuilles. Si vous payez 5 € de frais pour acheter pour 100 € d’ETF, vous partez avec 5 % de retard — c’est insupportable sur la durée.
Critères à vérifier avant d’ouvrir un PEA :
- Frais de courtage : idéalement 0 € ou un pourcentage faible sans minimum par ordre
- Droits de garde : certains courtiers facturent des frais annuels pour tenir le compte — à éviter
- Accès aux ETF : vérifiez que le courtier donne accès aux ETF éligibles PEA que vous visez
- Minimum de versement : certains courtiers acceptent des versements dès 1 €
Les courtiers en ligne ont en général des structures de frais plus adaptées aux petits montants que les banques traditionnelles. Parmi les options à considérer selon votre profil :
- Fortuneo, Boursobank, Saxo Banque — proposent un PEA, idéal pour l’investissement long terme en actions européennes et ETF éligibles.
- Trade Republic — zéro commission, versements programmés dès 1 €, disponible sur PEA et CTO.
- eToro — compte-titres uniquement (pas de PEA), mais particulièrement accessible pour débuter avec un petit capital : les actions fractionnées permettent d’investir dans n’importe quelle action dès quelques euros, sans avoir à débourser le prix d’une action entière. Interface simple, dépôt minimum de 50 $. Une bonne option si vous souhaitez accéder à des actions américaines hors PEA. Lire notre avis complet sur eToro →
À retenir : si votre objectif est l’investissement long terme en ETF World, privilégiez un courtier proposant un PEA. Si vous souhaitez explorer les marchés américains ou commencer avec une interface très intuitive, eToro est une alternative sérieuse.
Étape 3 : investir dans un ETF World
Avec 500 euros, diversifier sur plusieurs dizaines d’actions individuelles est impossible. Un ETF (Exchange-Traded Fund) résout ce problème : en achetant une seule part d’ETF, vous investissez dans des centaines d’entreprises simultanément.
Pour un débutant, deux ETF éligibles au PEA méritent d’être connus :
- ETF MSCI World (ex. CW8 — Amundi MSCI World UCITS ETF) — réplique ~1 400 grandes entreprises des pays développés (États-Unis, Europe, Japon…). Le choix de référence depuis des années, avec des frais annuels de l’ordre de 0,15 à 0,38 %.
- ETF MSCI ACWI (ex. GPEA — Amundi PEA Global MSCI ACWI UCITS ETF) — plus récent, il couvre ~2 900 entreprises dans 47 pays, marchés développés et émergents (Chine, Inde, Brésil, Corée du Sud…). Une exposition mondiale plus large en un seul ETF, également éligible au PEA.
La différence principale : le MSCI World exclut les marchés émergents, qui représentent environ 12 % de la capitalisation boursière mondiale. Le MSCI ACWI les inclut. Pour un premier portefeuille, l’un ou l’autre convient — l’important est de choisir et de s’y tenir plutôt que de chercher l’ETF « parfait ».
Un seul ETF World ou ACWI suffit pour constituer un premier portefeuille correctement diversifié. La régularité des versements compte plus que le choix entre ces deux indices.
Étape 4 : la méthode DCA — investir régulièrement
Le DCA (Dollar Cost Averaging, ou investissement programmé) consiste à investir une somme fixe à intervalles réguliers — par exemple 50 ou 100 € chaque mois — indépendamment des conditions de marché.
Ce que ça change concrètement :
- Vous achetez plus de parts quand le marché est bas et moins quand il est haut — ce qui réduit votre prix de revient moyen sur la durée.
- Vous n’avez pas à « choisir le bon moment » pour investir — décision que personne ne prend correctement de façon constante.
- Vous installez une discipline d’épargne automatique qui travaille pour vous pendant que vous faites autre chose.
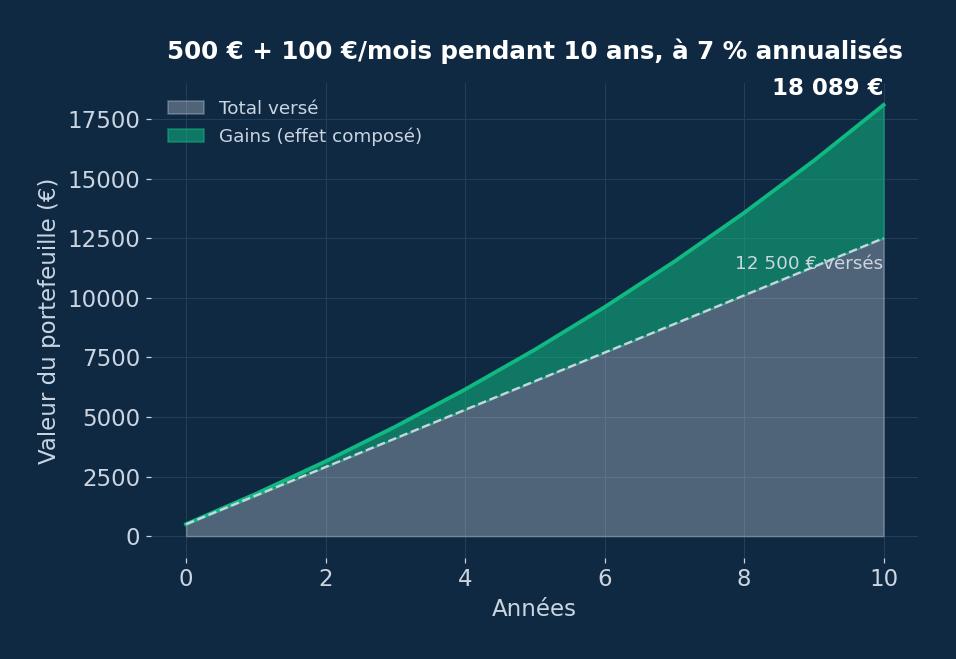
Exemple : 500 € investis aujourd’hui + 100 € par mois pendant 10 ans dans un ETF World historiquement rentable à 7 % annualisés donneraient environ 17 000 € — dont 5 600 € de gains, pour un investissement total de 12 500 €.
Ce qu’il ne faut pas faire avec 500 euros
- Acheter des penny stocks ou des cryptomonnaies obscures sur une idée lue sur les réseaux sociaux. La probabilité de perte est très élevée et ces marchés sont peu régulés.
- Utiliser du levier ou des produits dérivés (CFD, turbos, options). Avec 500 €, le levier amplifie les pertes avant d’amplifier les gains — et un compte peut être vidé en quelques heures.
- Chercher « l’action du moment » en suivant des influenceurs YouTube ou TikTok. Ces recommandations ne tiennent pas compte de votre situation, et les créateurs de contenu sont rarement responsables de leurs conseils.
- Paniquer et vendre lors d’un repli. Une baisse de 15 à 20 % est normale en bourse sur un horizon de quelques années. Vendre pendant un repli transforme une perte temporaire en perte définitive.
Questions fréquentes
Peut-on vraiment investir en bourse avec seulement 500 euros ?
Oui. Les ETF se négocient souvent à partir de quelques dizaines d’euros par part, et de nombreux courtiers en ligne acceptent des premiers versements dès 1 €. 500 euros permettent d’ouvrir un PEA, d’acheter un ETF diversifié, et surtout de commencer à construire une discipline d’investissement régulier. La somme de départ importe moins que la régularité des versements qui suivent.
Faut-il ouvrir un PEA ou un compte-titres avec 500 euros ?
Pour un débutant avec un horizon de 5 ans ou plus, le PEA est recommandé en priorité pour ses avantages fiscaux. Après 5 ans, les gains ne sont plus soumis à l’impôt sur le revenu — seuls les prélèvements sociaux (18,6 % en 2026) restent dus. Le compte-titres ordinaire est utile en complément pour accéder à des actifs non éligibles au PEA (actions américaines, certains ETF), mais il est moins fiscal pour un débutant.
Quel ETF choisir pour démarrer avec un PEA ?
Pour une exposition mondiale avec des frais réduits, les ETF MSCI World éligibles PEA sont le choix de référence pour débuter. Ces fonds répliquent un indice de 1 400 grandes entreprises mondiales, avec des frais de gestion annuels de 0,15 à 0,38 %. Ils sont disponibles chez la plupart des courtiers en ligne. Un seul ETF de ce type est suffisant pour constituer un premier portefeuille diversifié.
Combien de temps faut-il pour voir des résultats avec 500 euros ?
Les marchés actions ont historiquement généré un rendement annualisé d’environ 7 à 9 % sur le long terme (avant inflation). Sur 500 € seuls, l’impact à court terme est limité — c’est pour cela que le DCA (ajout mensuel régulier) est essentiel. L’objectif avec 500 € de départ n’est pas de « voir des résultats » rapidement, mais d’installer une habitude et de faire travailler le temps. Sur 10 à 15 ans avec des versements réguliers, l’effet composé commence à se faire sentir significativement.
eToro est-il adapté pour débuter avec 500 euros ?
Oui, sous conditions. eToro est un compte-titres ordinaire (CTO) — il ne propose pas de PEA, donc la fiscalité est moins avantageuse sur le long terme (31,4 % de flat tax contre 18,6 % pour un PEA mature). En revanche, il présente un atout clé pour débuter avec un petit capital : les actions fractionnées, disponibles dès quelques euros. Vous pouvez investir dans une fraction d’action Amazon ou Apple sans avoir à débourser le prix d’une action entière — particulièrement utile quand on démarre avec 500 €. Interface conçue pour les débutants, dépôt minimum de 50 $. C’est une option pertinente si vous souhaitez vous familiariser avec la bourse avant d’ouvrir un PEA, ou si vous visez des marchés non éligibles au PEA. Notre avis détaillé sur eToro →
Que faire si les marchés baissent juste après avoir investi ?
Ne pas vendre. Une baisse de marché après un premier investissement est à la fois normale et, paradoxalement, une opportunité : vos prochains versements mensuels achèteront des parts moins chères, ce qui réduira votre prix de revient moyen. Historiquement, tous les krachs boursiers ont été suivis de rebonds — parfois après plusieurs mois ou quelques années. Le risque réel n’est pas la baisse temporaire : c’est de vendre pendant la baisse et de manquer le rebond.
Mention d’affiliation : cet article contient un lien affilié vers eToro. Si vous ouvrez un compte via ce lien, nous percevons une commission, sans coût supplémentaire pour vous. Cela ne modifie pas notre analyse ni nos recommandations.
Cet article a un objectif exclusivement pédagogique. Les rendements historiques cités ne préjugent pas des performances futures. Les ETF mentionnés le sont à titre d’exemple et ne constituent pas une recommandation d’achat. Cet article ne constitue pas un conseil en investissement.
Cet article a été rédigé avec l’assistance d’outils d’intelligence artificielle, sous supervision et relecture de Laurent Vinatier.
Laisser un commentaire