
Un dividende n’est pas un cadeau. C’est une fraction des bénéfices d’une entreprise reversée à ses actionnaires — et acheter des actions pour leurs dividendes, c’est construire une relation avec des entreprises dont les revenus sont assez solides et prévisibles pour être partagés. C’est une approche radicalement différente de celle qui cherche la plus-value rapide.
Une stratégie dividendes bien construite peut générer un revenu régulier et croissant. Mais elle exige de comprendre ce qu’un dividende élevé signifie vraiment — et pourquoi le rendement le plus visible n’est pas toujours le meilleur indicateur.
Comment fonctionnent les dividendes
Chaque année (ou chaque trimestre, selon les entreprises), une société décide de distribuer une partie de ses bénéfices sous forme de dividende. Le rendement sur dividende se calcule simplement :
Rendement = dividende annuel / cours de l’action × 100
Une action cotée à 50 € qui verse 2 € de dividende annuel a un rendement de 4 %. Ce rendement varie en temps réel avec le cours : si l’action monte à 100 €, le rendement tombe à 2 % ; si elle chute à 25 €, il monte à 8 % — ce qui nous amène au piège principal.
Le piège du rendement élevé
Un rendement de 8 ou 10 % peut sembler attractif. Il est souvent le signal d’une entreprise en difficulté dont le cours a chuté — et dont le dividende risque d’être réduit ou supprimé lors du prochain exercice. C’est ce qu’on appelle un dividend trap.
Les critères qui comptent vraiment ne sont pas le rendement affiché, mais :
- Le taux de distribution (payout ratio) : part des bénéfices versée en dividende. En dessous de 60 %, l’entreprise conserve assez de bénéfices pour investir et absorber un mauvais exercice. Au-dessus de 80 %, le moindre choc peut forcer une coupe.
- L’historique de dividende : une entreprise qui a maintenu et augmenté son dividende pendant 10, 15 ou 20 ans a démontré une résilience que les chiffres de l’année en cours ne peuvent pas mesurer.
- La génération de trésorerie (free cash flow) : les dividendes sont payés avec du cash, pas des bénéfices comptables. Une entreprise bénéficiaire mais à court de trésorerie ne peut pas maintenir son dividende.
- Le niveau d’endettement : une dette élevée en période de taux hauts peut rapidement absorber la trésorerie disponible pour les dividendes.
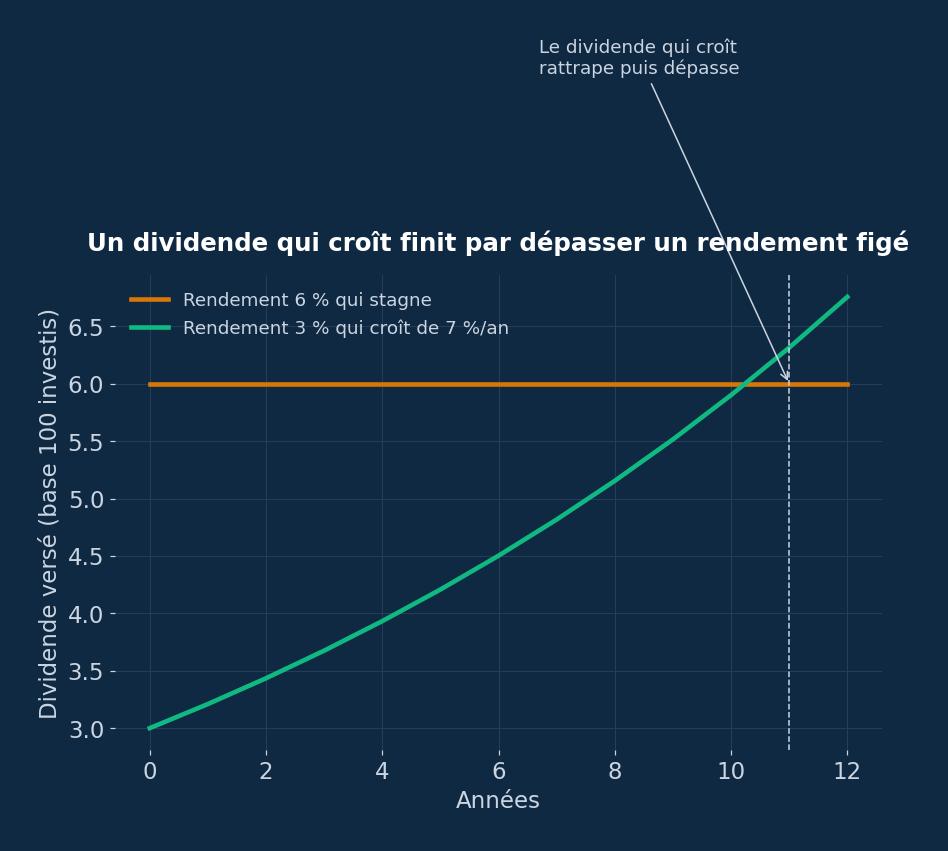
Un dividende de 3 % qui croît de 7 % par an dépasse en dix ans un dividende initial de 6 % qui stagne — et il est souvent beaucoup plus fiable.
Le réinvestissement : le levier de l’effet composé
Réinvestir les dividendes reçus pour acheter de nouvelles actions, c’est mettre l’effet composé au service de votre portefeuille. Chaque dividende achète de nouvelles actions, qui elles-mêmes génèrent de nouveaux dividendes.
Exemple concret : un portefeuille de 20 000 € investi dans des actions à dividende avec un rendement initial de 4 % et une croissance annuelle du dividende de 6 % :
| Année | Dividende annuel reçu | Valeur du portefeuille (dividendes réinvestis) |
|---|---|---|
| 1 | 800 € | 20 800 € |
| 5 | 1 070 € | 24 210 € |
| 10 | 1 432 € | 29 630 € |
| 20 | 2 565 € | 44 200 € |
Sans apport supplémentaire et sans plus-value sur le cours : le dividende annuel a plus que triplé en 20 ans, et le portefeuille a plus que doublé — uniquement grâce au réinvestissement et à la croissance du dividende.
La fiscalité des dividendes selon l’enveloppe
La fiscalité modifie significativement le rendement net selon où vous détenez vos actions :
| Enveloppe | Fiscalité des dividendes | Impact |
|---|---|---|
| Compte-titres ordinaire (CTO) | Flat tax 31,4 % (ou barème progressif) | Un dividende brut de 4 % donne un rendement net de ≈ 2,74 % |
| PEA (avant retrait) | 0 % tant que les dividendes restent dans le plan | Réinvestissement total, effet composé maximal |
| PEA (après retrait, +5 ans) | 18,6 % de prélèvements sociaux | Rendement net ≈ 3,26 % sur un dividende brut de 4 % |
Pour une stratégie dividendes long terme, le PEA est l’enveloppe la plus efficace — à condition de ne pas avoir besoin des revenus avant 5 ans, et d’investir dans des actions éligibles (actions européennes ou ETF éligibles PEA).
Questions fréquentes
Qu’est-ce qu’une stratégie dividendes ?
Une stratégie dividendes consiste à construire un portefeuille d’actions sélectionnées pour leur capacité à verser des dividendes réguliers et croissants. L’objectif n’est pas prioritairement la plus-value en capital, mais la génération d’un flux de revenus prévisible. Les dividendes reçus sont idéalement réinvestis pour acheter de nouvelles actions et profiter de l’effet composé.
Quel rendement de dividende viser pour un portefeuille sain ?
Un rendement entre 3 % et 5 % est généralement considéré comme sain pour des actions de qualité. En dessous de 2 %, l’entreprise réinvestit la majeure partie de ses bénéfices (croissance prioritaire). Au-dessus de 6-7 %, le rendement est souvent le signe d’une baisse du cours liée à des difficultés, et le dividende risque d’être réduit. La qualité et la régularité du dividende comptent plus que son niveau absolu.
Le PEA permet-il d’investir en actions à dividendes ?
Oui. Le PEA est éligible aux actions d’entreprises dont le siège est dans l’Union Européenne (et certains pays assimilés), ainsi qu’aux ETF répliquant des indices mondiaux sous certaines conditions. Les grandes valeurs françaises et européennes versant des dividendes (Total Energies, LVMH, AXA, etc.) sont éligibles au PEA. Les dividendes reçus à l’intérieur du plan se réinvestissent en franchise d’impôt jusqu’au retrait.
Peut-on vivre des dividendes en France ?
Mathématiquement, oui — mais cela nécessite un capital conséquent. Pour générer 2 000 € nets par mois avec un rendement brut de 4 % sur un CTO (net ≈ 2,74 % après flat tax), il faudrait un portefeuille d’environ 875 000 €. Via un PEA mature (18,6 % de PS seulement), le même objectif nécessiterait environ 750 000 €. Ces chiffres illustrent pourquoi la stratégie dividendes est un projet de long terme, pas une solution rapide.
Faut-il réinvestir ses dividendes ou les percevoir en cash ?
Tout dépend de votre phase d’investissement. En phase de constitution du capital, le réinvestissement systématique maximise l’effet composé et accélère la croissance du portefeuille. En phase de retraite ou de consommation des revenus, vous pouvez commencer à percevoir les dividendes en cash pour financer vos dépenses. La stratégie optimale est généralement de réinvestir intégralement pendant les premières années, puis de passer progressivement à la consommation.
Cet article a un objectif exclusivement pédagogique. Les exemples chiffrés sont des illustrations simplifiées et ne tiennent pas compte des variations de cours, des modifications de politique de dividende, ni de la fiscalité individuelle. Il ne constitue pas un conseil en investissement.
Cet article a été rédigé avec l’assistance d’outils d’intelligence artificielle, sous supervision et relecture de Laurent Vinatier.
Laisser un commentaire