La question revient dans chaque forum d’investissement et dans chaque discussion de débutants : faut-il étudier les graphiques ou les bilans ? L’analyse technique ou l’analyse fondamentale ? Ce débat est en grande partie un faux dilemme — mais il révèle une vraie question de fond : qu’est-ce que vous cherchez à faire en bourse, et sur quel horizon de temps ?
Ces deux approches répondent à des questions différentes. Comprendre ce que chacune apporte — et ce qu’elle ne peut pas faire — permet de choisir celle qui correspond à votre profil, ou de les combiner intelligemment.
L’analyse fondamentale : évaluer ce que vaut une entreprise
L’analyse fondamentale cherche à déterminer la valeur intrinsèque d’une entreprise — ce qu’elle vaut réellement, indépendamment de ce que le marché en pense aujourd’hui. Elle repose sur l’examen de ses données financières, de sa position concurrentielle et de son environnement économique.
Les principaux éléments analysés :
- Les résultats financiers : chiffre d’affaires, résultat net, marges, évolution sur 5 à 10 ans
- Les ratios de valorisation : PER (Price Earnings Ratio), PEG, Price/Book, EV/EBITDA
- La solidité du bilan : niveau d’endettement, génération de trésorerie libre (free cash flow)
- L’avantage concurrentiel (moat) : ce qui protège l’entreprise de la concurrence sur le long terme
- La qualité du management : historique d’allocation du capital, cohérence stratégique
- Le contexte macro : secteur, réglementation, cycles économiques
L’analyse fondamentale répond à la question : cette entreprise mérite-t-elle d’être dans mon portefeuille ? Elle ne dit pas quand acheter — seulement si l’achat se justifie sur le fond.
L’analyse technique : lire ce que fait le prix
L’analyse technique part d’une hypothèse différente : tout ce qu’il faut savoir sur une action est déjà dans son graphique de prix et ses volumes. L’AT ne s’intéresse pas à ce que l’entreprise fait — elle s’intéresse à ce que les acheteurs et les vendeurs font avec le titre.
Les outils les plus utilisés :
- Les supports et résistances : niveaux de prix où le marché a historiquement rebondi ou bloqué
- Les tendances : identification de la direction dominante (haussière, baissière, latérale)
- Les moyennes mobiles : MM20, MM50, MM200 pour lisser le bruit et repérer les tendances
- Les indicateurs de momentum : RSI, MACD pour mesurer la force et la vitesse d’un mouvement
- Les volumes : confirmation (ou non) d’un mouvement de prix par l’activité des échanges
L’analyse technique répond à la question : est-ce le bon moment pour acheter ou vendre ce titre ? Elle ne dit pas si l’entreprise est de qualité — seulement si le prix se comporte d’une façon qui correspond à votre signal d’entrée.
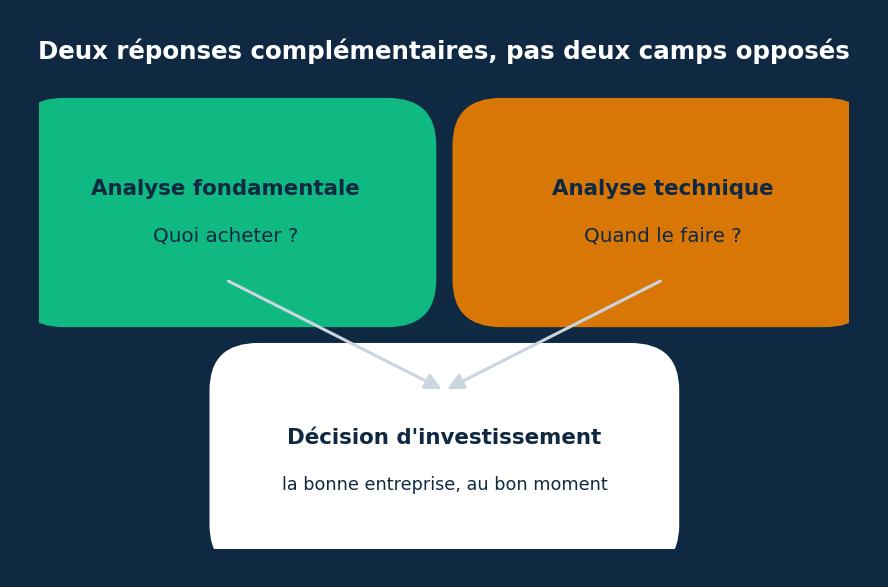
L’analyse fondamentale dit quoi acheter. L’analyse technique dit quand le faire.
Comparatif : forces et limites de chaque approche
| Analyse fondamentale | Analyse technique | |
|---|---|---|
| Question centrale | Cette entreprise est-elle de qualité ? | Est-ce le bon moment d’acheter/vendre ? |
| Horizon typique | Plusieurs mois à plusieurs années | Quelques jours à quelques mois |
| Données utilisées | Bilans, comptes de résultats, secteur | Cours, volumes, graphiques |
| Profil adapté | Investisseur long terme, stock-picker | Trader actif, investisseur cherchant un point d’entrée |
| Principale limite | Ne dit pas quand le marché « reconnaîtra » la valeur | Ne dit rien sur la qualité de l’entreprise |
Selon votre profil : que choisir ?
Si vous investissez à long terme (horizon 5 ans+)
L’analyse fondamentale est votre outil principal. Vous cherchez des entreprises solides achetées à un prix raisonnable. La volatilité court terme est un bruit que vous ignorez. Warren Buffett, Peter Lynch, Terry Smith — les grands investisseurs long terme sont des analystes fondamentaux, pas des techniciens.
Si vous tradez activement (horizon jours à semaines)
L’analyse technique est plus adaptée. Sur des horizons courts, les bénéfices trimestriels d’une entreprise importent moins que le comportement du prix face à un niveau de support. Les chartistes professionnels peuvent même trader des actifs dont ils ne connaissent pas le sous-jacent — car l’AT s’applique à tout ce qui a un prix et un volume.
L’approche combinée : la plus efficace pour beaucoup
De nombreux investisseurs utilisent les deux en séquence : l’analyse fondamentale pour construire une liste d’entreprises de qualité éligibles à l’achat, et l’analyse technique pour choisir le moment d’entrée — attendre un repli vers un support, une cassure de résistance, ou un signal de retournement. Cette combinaison réduit le risque d’acheter une bonne entreprise au mauvais prix.
Pour une vue d’ensemble de tous les outils d’analyse technique — indicateurs de tendance, momentum, volatilité, figures chartistes — consultez mon guide complet sur les indicateurs techniques.
Questions fréquentes
Quelle est la différence entre analyse technique et analyse fondamentale ?
L’analyse fondamentale évalue la valeur d’une entreprise en étudiant ses finances, son secteur et sa position concurrentielle. L’analyse technique étudie les graphiques de prix et les volumes pour identifier des tendances et des signaux d’achat ou de vente. La première répond à « quoi acheter », la seconde à « quand acheter ». Elles se complètent plus qu’elles ne s’opposent.
L’analyse technique fonctionne-t-elle vraiment ?
Les études académiques sur l’efficacité de l’analyse technique donnent des résultats mitigés — certains outils (tendances, supports/résistances) montrent une valeur prédictive modeste, d’autres non. Ce qui est clair, c’est que l’AT peut aider à structurer la prise de décision et à définir des niveaux de stop-loss et d’objectif. Son efficacité dépend aussi beaucoup de la discipline de l’utilisateur.
Peut-on investir en bourse sans faire d’analyse du tout ?
Oui. Un investisseur qui achète régulièrement un ETF diversifié (comme un ETF MSCI World) sans analyser ni graphiques ni bilans peut obtenir une performance proche de celle du marché à long terme — ce que la majorité des gérants actifs ne parviennent pas à battre. Cette approche passive ne nécessite ni analyse technique ni fondamentale, mais de la discipline et un horizon long.
Le PER est-il un bon indicateur fondamental pour débuter ?
Le PER (Price Earnings Ratio, cours / bénéfice par action) est un bon point de départ, mais insuffisant seul. Un PER de 15 peut sembler raisonnable pour une entreprise en croissance rapide et très élevé pour une entreprise stagnante. Il doit être comparé à la moyenne historique de l’entreprise, à celle de son secteur, et contextualisé avec la croissance attendue des bénéfices (d’où l’intérêt du PEG = PER / croissance attendue).
Quel horizon de temps convient à chaque approche ?
L’analyse fondamentale est surtout efficace sur des horizons de plusieurs mois à plusieurs années — le marché finit par « reconnaître » la valeur d’une entreprise solide, mais rarement en quelques semaines. L’analyse technique est plus adaptée aux horizons courts (quelques jours à quelques mois), où les comportements des prix et des volumes sont plus prévisibles que la trajectoire fondamentale d’une entreprise.
Cet article a un objectif exclusivement pédagogique. Les deux approches décrites comportent des risques et n’offrent aucune garantie de performance. Cet article ne constitue pas un conseil en investissement.
Cet article a été rédigé avec l’assistance d’outils d’intelligence artificielle, sous supervision et relecture de Laurent Vinatier.
Laisser un commentaire